|
來源:中國新聞周刊 從前一碗泡麵、国民CP一根火腿腸,正被抛弃便能輕鬆應付熬夜加班、国民CP長途奔波。正被抛弃但當下,国民CP這對性價比高、正被抛弃普及度廣的国民CP“國民速食CP”正在被拋棄。  方便麵配火腿腸 | 圖 王涵藝攝 馬上贏品牌CT數據顯示,2026年上半年,国民CP方便麵類目銷售額同比增速從2025年上半年的正被抛弃-7.0%進一步下滑至-10.6%。到了2026年Q3,国民CP降幅持續走闊,正被抛弃方便麵銷售額同比增速為-11.23%,国民CP而常溫腸銷售額同比增速為-12.81%。正被抛弃 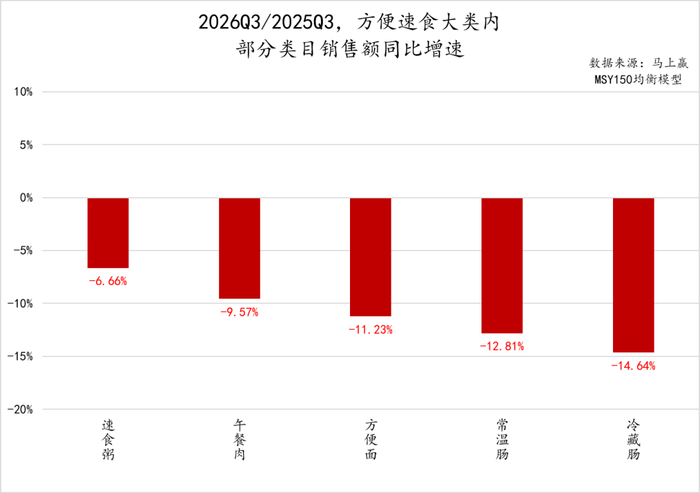 另據舟譜易察數據,2026年1—9月,火腿腸到店GMV同比增速為-7.2%;方便麵到店GMV同比增速為-8.5%。 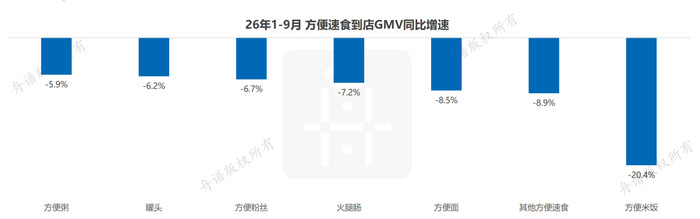 圖源:舟譜易察 泡麵配火腿腸的年代過去了 泡麵和火腿腸這對“國民CP”,曾有著相似的優點:低成本、無需冷鏈、開水即食,適配趕路、宿舍這種缺少廚房、預算有限的臨時一餐。 但當外賣、即時零售、便利店鮮食、冷凍食品都在解決同一個問題時,“方便”本身已經不再是一種稀缺能力。 首先是場景替代。外賣、即時零售能把十幾元熱餐送到宿舍;高鐵壓縮了長途出行時長,火車泡麵場景大幅萎縮;社區生鮮、商超冷櫃普及,低溫烤腸、冷鮮便當、冷凍預製菜分流了單人應急需求。泡麵和火腿腸不再是“沒得選時的最優解”,隻是選項之一。 其次是健康認知加深。艾媒谘詢數據顯示,在2025年影響中國消費者購買方便粉麵的主要因素中,58.0%的消費者“擔心方便粉麵有害”,37.8%的人“認為沒有營養”,“影響皮膚狀態”和“影響身體健康”各占比37.1%和26.5%。 在消費者的固有認知中,最常見的方便麵餅通常為油炸,常溫火腿腸依賴高溫滅菌、高鹽配方維持長保質期,天然不容易滿足新的健康標尺。 艾媒谘詢CEO兼首席分析師張毅告訴有意思報告:“隨著健康認知升級,消費者偏好為新鮮食材買單。方便麵可以走正餐化改造,但火腿腸的健康化路徑卻很難走通,因為在現行的消費理念下,消費者更傾向直接選購鮮肉而非預製品。” 最後是價格優勢消失。艾媒智庫報告指出,2025年中國方便麵主流價格帶已上移至2.6元到7.5元區間,同時超低價產品市場急劇萎縮,行業正從“吃飽”向“吃好”轉型。當一桶泡麵接近外賣拚好飯價格,消費者會重新比較,過去“性價比組合”的定位,慢慢失去說服力。 這些變化最終反映在方便麵與火腿腸企業的業績之中。 方便麵:靠高端化回暖 據馬上贏品牌CT數據,2026年Q3方便麵類目市占率排名TOP5集團依次為康師傅、統一、白象、今麥郎和三養,合計拿下八成以上市場份額。 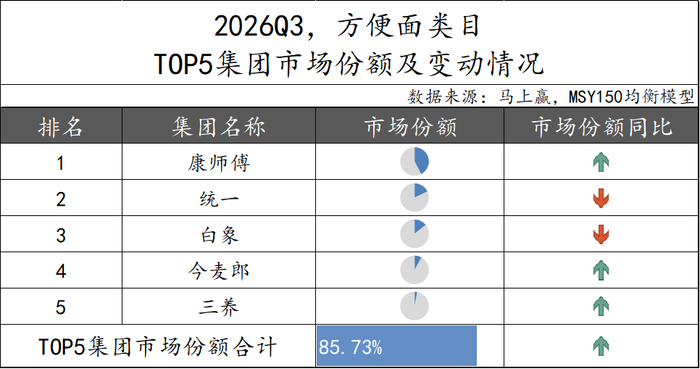 圖源:馬上贏情報站 其中,康師傅和統一作為方便麵頭部企業,曾一同經曆過行業的“至暗時刻”。2023年,統一以方便麵為主的食品業務收入98.47億元,較2022年同期下降10.6%;康師傅方便麵業務收入則在2023年和2024年連續兩年下滑。 但從2025年財報開始,康師傅和統一的方便麵業績均有所回暖。 2025年,統一以方便麵為主的食品業務營收104.9億元,同比增長5%,實現盈利3.8億元,同比增長約40%;康師傅方便麵業務收入284.2億元人民幣,同比微增0.02%,盈利增長10.1%至22.52億元。 到2026年上半年,二者仍保持增長態勢。康師傅方便麵業務營收137.3億元,同比增長2%,盈利約10億元,增長5.5%;統一以方便麵為主的食品業務收入為56.3億元,同比增長4.7%,盈利約2.5億元,同比增長約34%。 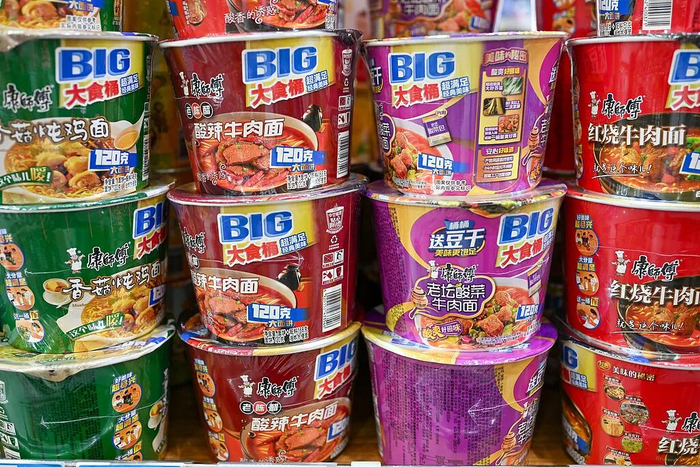 因何回暖? 從方便麵品牌們的自救路徑看,其核心都是跳出低價充饑定位,靠高端大單品對衝出貨下滑。 例如,康師傅推出的鮮泡麵零油炸取名“特別特”,以單簍水煮技術還原鮮煮口感,錨準白領人群;此外還推出多款山姆專屬定製麵,2025年5月上市的潮鹵牛三寶牛肉麵79.9元4袋,單包接近20元;2026年4月的鵝油XO醬海鮮拌麵59.9元5包,單包約12元。 此外,統一也在山姆上線1.3千克裝、69.9元的上湯瑤柱銀絲麵,在電商平台上線包含蔥燒牛肉麵在內的“滿漢大餐”係列,單包約15元。 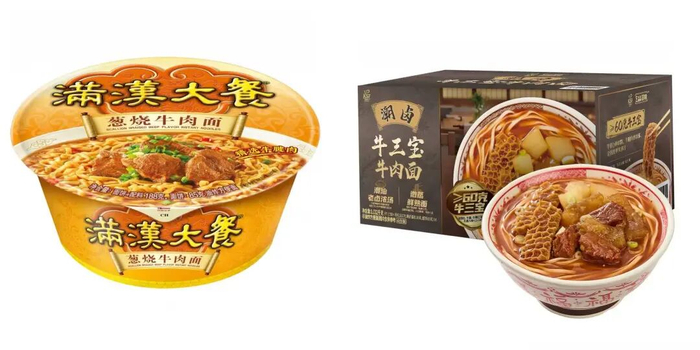 從業績占比看,高端化產品的功勞顯著。統一在財報中表示,滿漢大餐2026年上半年聚焦“蔥燒牛肉麵”經營,實現品牌收益的高雙位數增長。 康師傅方便麵業績增長的主要動力也是中價麵和高價麵。2026年上半年,高價袋麵營收52.59億元,同比增長3.3%,占比增長0.5%至38.3%;中價袋麵營收14.1億元,同比增長2.8%。可供對比的是,曾經占比過半的容器麵,銷售額僅同比微增0.6%,占比下滑0.7%至49.6%。 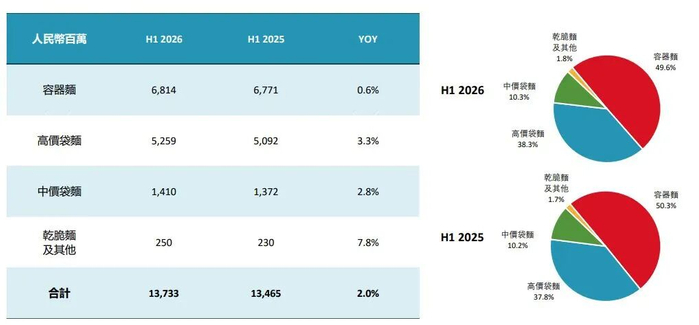 康師傅方便麵銷售情況 |圖源:康師傅官網 方便麵在高端賽道尋找增量,而另一邊,它的老搭檔火腿腸,處境卻要棘手得多。 火腿腸:一再收縮 在常溫火腿腸賽道,2026年Q3頭部品牌雙匯在全國19個省份中市占率排名第一。 作為行業龍頭,雙匯的包裝肉製品銷量在2020年攀上158.7萬噸峰值後持續下滑,2025年跌至136.1萬噸,較2020年下滑超22萬噸,創下近十年新低。 2026年前三季度,雙匯肉類產品總銷量雖增長9.7%,但量增價跌。同期公司總營收428.1億元,同比下降3.9%,淨利潤36.4億元,同比下降8.0%,兩項指標均為近五年(2022年以來)同期最低。  圖源:視覺中國 雙匯的自救,核心是降低對常溫火腿腸的依賴。對內,雙匯啟動“老品煥新+區域新品開發”計劃,一方麵通過產品健康化與高端化的迭代,深挖“雙匯王中王”等國民品牌價值,推出添加DHA藻油的兒童版雙匯王中王,加強史蜜斯、Argal等高端定製化產品開發,保持品牌活力;另一方麵對標各地口味偏好,開發麻醬香腸、榴蓮流心腸、燒椒脆骨香腸等特色風味產品,增強品牌競爭力。 2026年上半年,雙匯新產品銷量同比增長33%,肉製品新渠道銷量同比增長43.8%。 中國食品產業分析師朱丹蓬告訴有意思報告:“常溫火腿腸在改革開放初期,承擔著重要的佐餐、輔食和營養補充功能,但隨著國民收入不斷增加,消費者越來越追求吃得好、吃得健康,對高品質產品的剛需持續提升,常溫火腿腸會陸續退出主流市場;而低溫高品質生鮮腸類,依然具備可觀的增長和擴容空間。” “但是新舊產品的運營模式、銷售團隊、生產硬件乃至研發邏輯都存在區隔,會讓火腿腸的產品創新和迭代升級更為艱難。”朱丹蓬稱,“同時,部分年輕消費者對‘火腿腸=高鹽加工肉’的固有印象暫未扭轉,新品教育成本頗高。” 張毅認為:“方便麵和火腿腸轉型路徑已經分化。方便麵做品類內正餐升級,火腿腸向外跨界突圍——康師傅、統一依靠中高端產品提毛利,盈利逐步修複;雙匯則布局速凍、預製菜。但從轉型方法看,方便麵是升級原有品類,火腿腸是尋找替代賽道,轉型難度更高。” 作者:王涵藝 |